売上が増えても利益が残らない理由|サロン経費を正しく反映する方法
「今月は売上が増えたのに、利益があまり増えていない」
「忙しくなったのに、資金繰りに余裕が出ない」
サロン経営では、このような違和感が起きることがあります。売上だけを見れば好調でも、材料費、人件費、家賃、水道光熱費などを差し引くと、店舗に残る利益は想定より少ないかもしれません。
原因は、現場の努力不足とは限りません。売上と原価だけで判断していたり、店舗経費を別の表で管理していたり、年間契約の費用を特定の月にまとめて計上していたりすると、利益の見え方が実態とずれます。
この記事では、粗利と利益の違いを整理し、サロンの経費をどのように反映すれば、売上の伸びを正しく評価できるのかを解説します。
売上が増えても利益が増えるとは限らない
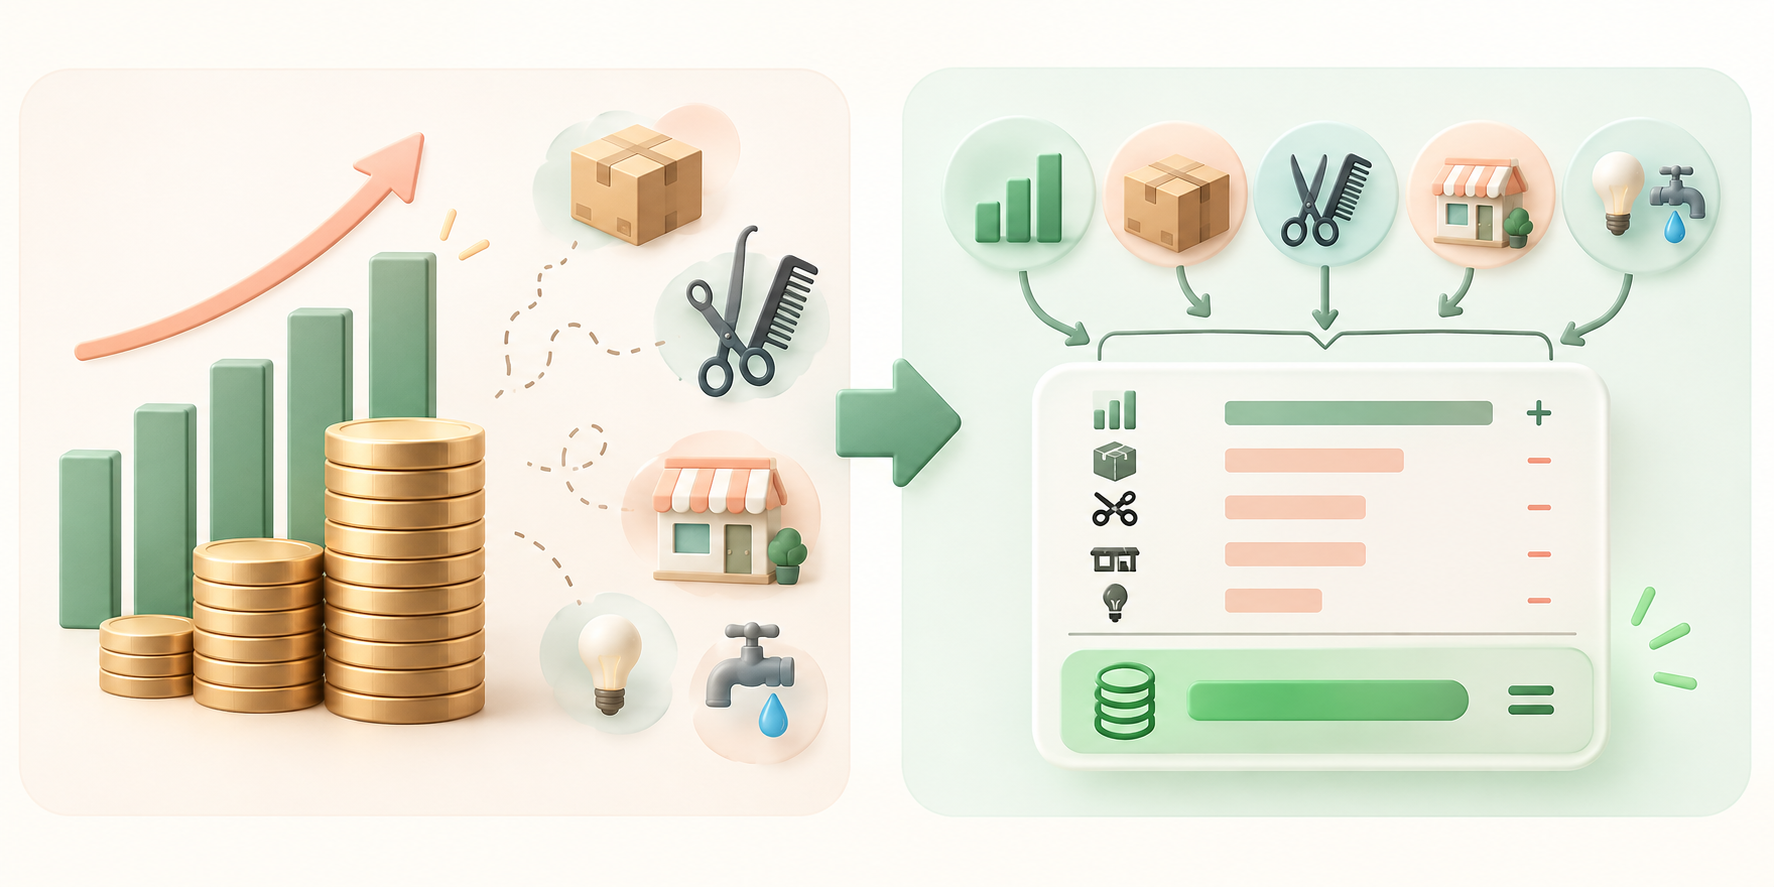
売上は、商品や施術を提供して得た金額です。粗利は、売上からメニューや商品の原価を差し引いたもの。利益は、粗利から人件費や家賃、水道光熱費、その他の経費を差し引いた後に残る金額です。
同じ100万円の売上でも、原価率や人員配置、店舗家賃が違えば、残る利益は変わります。売上の前年比だけで店舗を評価すると、売上は伸びているのに利益率が下がっている店舗を見逃すことがあります。
特に次のような場合は注意が必要です。
- 予約や施術数は増えたが、人件費の増加が売上の伸びを上回っている
- 材料費の高いメニューの構成比が上がり、粗利率が下がっている
- 新店舗の家賃や設備費を、売上分析とは別の資料で管理している
- 年間契約の費用を特定の月にまとめて計上し、月ごとの比較が歪んでいる
「売上が伸びたか」と「店舗に利益が残ったか」は、分けて見る必要があります。
粗利だけでは店舗の収益性を判断できない
粗利はメニューや商品構成を見る数字
粗利を見ると、どのメニューや商品が売上に対してどの程度の利益を生みやすいかを確認できます。人気メニューの原価率が高い場合や、割引によって粗利が下がっている場合は、価格やメニュー構成を見直すきっかけになります。
ただし、粗利が高いからといって、店舗全体の利益が高いとは限りません。店舗を維持するための固定費や人件費が大きければ、粗利からさらに費用が差し引かれます。
利益は店舗を運営した後に残る数字
利益を確認するには、売上と原価だけでなく、店舗に紐づく経費を同じ期間に反映する必要があります。人件費、家賃、水道光熱費、材料費などを別々の資料で管理していると、会議のたびに数字を組み直すことになります。
利益を正しく見る目的は、店舗を単純に順位づけすることではありません。売上を伸ばすべき店舗なのか、費用構造を見直すべき店舗なのか、出店や採用への投資を続けるべきなのかを判断するためです。
利益に反映する経費を整理する
経費は、金額だけでなく、どの店舗に、どの期間の費用として反映するかを決めることが重要です。
人件費
スタッフの給与や手当などは、店舗の売上をつくるために必要な費用です。売上が増えたときに人件費も増えているのか、スタッフの稼働に対して利益が残っているのかを確認する材料になります。
家賃・水道光熱費
家賃や水道光熱費は、売上の大小にかかわらず発生しやすい固定費です。店舗ごとの売上比較だけでは、家賃の違いによる収益性の差が分かりません。
材料費・仕入れ費
材料費は、メニュー別の原価率にも影響します。店舗経費として管理する費用と、メニュー単位で原価として管理する費用の区分を決め、二重計上や計上漏れを防ぎます。
年度単位や年間契約の費用
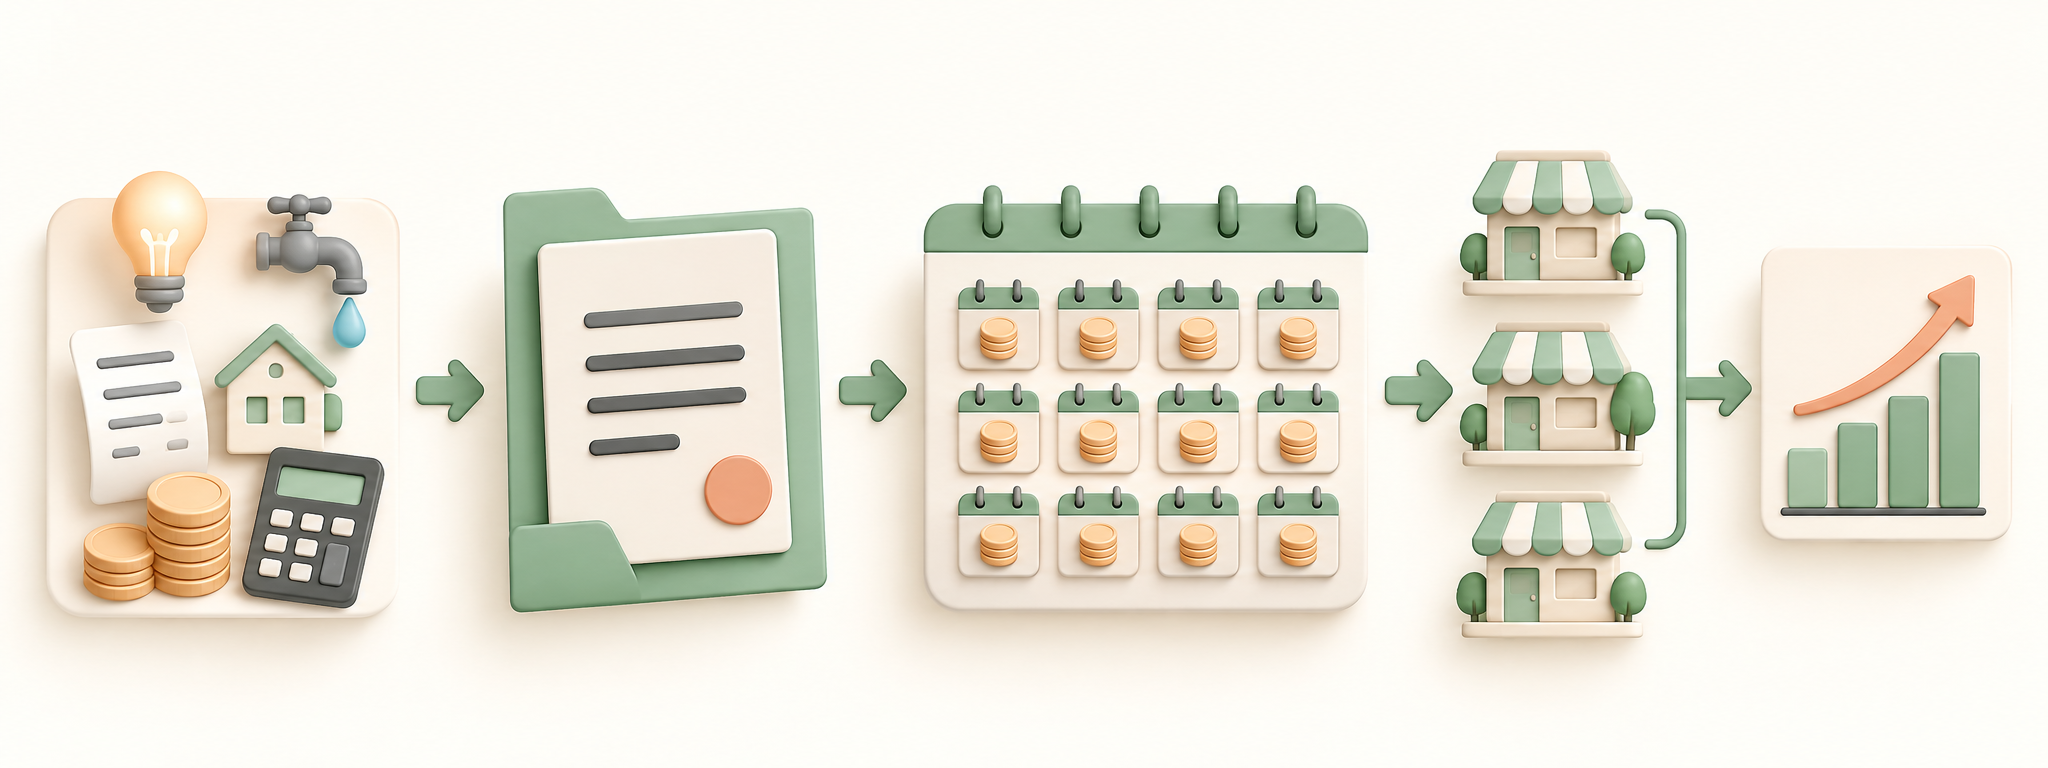
システム利用料、保守費、設備関連の費用など、年度単位や年間契約で発生する費用もあります。発生した月だけに全額を載せると、その月だけ利益が大きく下がり、他の月が実態よりよく見えます。
契約期間や対象店舗に応じて、期間按分や店舗配分のルールを決めることが必要です。
経費の反映ルールを決める4つの視点
1. 発生した月と対象期間を分ける
請求書が届いた月と、その費用が対応する期間は同じとは限りません。年間契約なら、対象期間を確認して月ごとに反映します。いつの費用として見るかを決めるだけで、月次の比較が安定します。
2. 店舗に直接紐づく費用を分ける
店舗ごとに発生する家賃や人件費と、複数店舗に共通する本部費用は区別します。共通費をどの店舗へ配分するかが決まっていない場合は、店舗間比較の前提を明記します。
3. 粗利と利益を同じ会議で確認する
メニューやスタッフの貢献を見るときは粗利、店舗を継続・改善する判断では利益を見る、と役割を分けます。粗利だけ、または利益だけに偏らず、どこで差が生まれたかを説明できる状態にします。
4. 変更履歴と締め状態を残す
経費の金額や対象期間を後から変更すると、過去の利益も変わります。月次締めの前に未登録経費や配分を確認し、締め後は確定値を守る運用にすると、会議で数字が変わる不安を減らせます。
ここまで読んで「同じかもしれない」と感じた方へ
無料CSV診断なら、いま使っているデータで、どこに課題があるかを確認できます。
仮例:売上1位の店舗が利益1位とは限らない
たとえば、A店は売上が高く、B店は売上が少ないとします。A店はスタッフ数が多く人件費も大きい一方、B店は家賃が低く、少人数で運営しているかもしれません。
売上だけならA店が高く見えます。しかし、経費を反映すると、B店の方が利益率や利益額で上回る可能性があります。反対に、A店の利益が低いからといって、すぐに人員を減らすのが正しいとも限りません。集客投資や営業時間、メニュー構成など、利益が低くなっている理由を分解する必要があります。
この例は考え方を示す仮例です。実際の判断では、店舗の役割、開業からの期間、顧客構成、投資計画を含めて確認します。
SalonBoxで売上と経費をまとめて利益に反映する
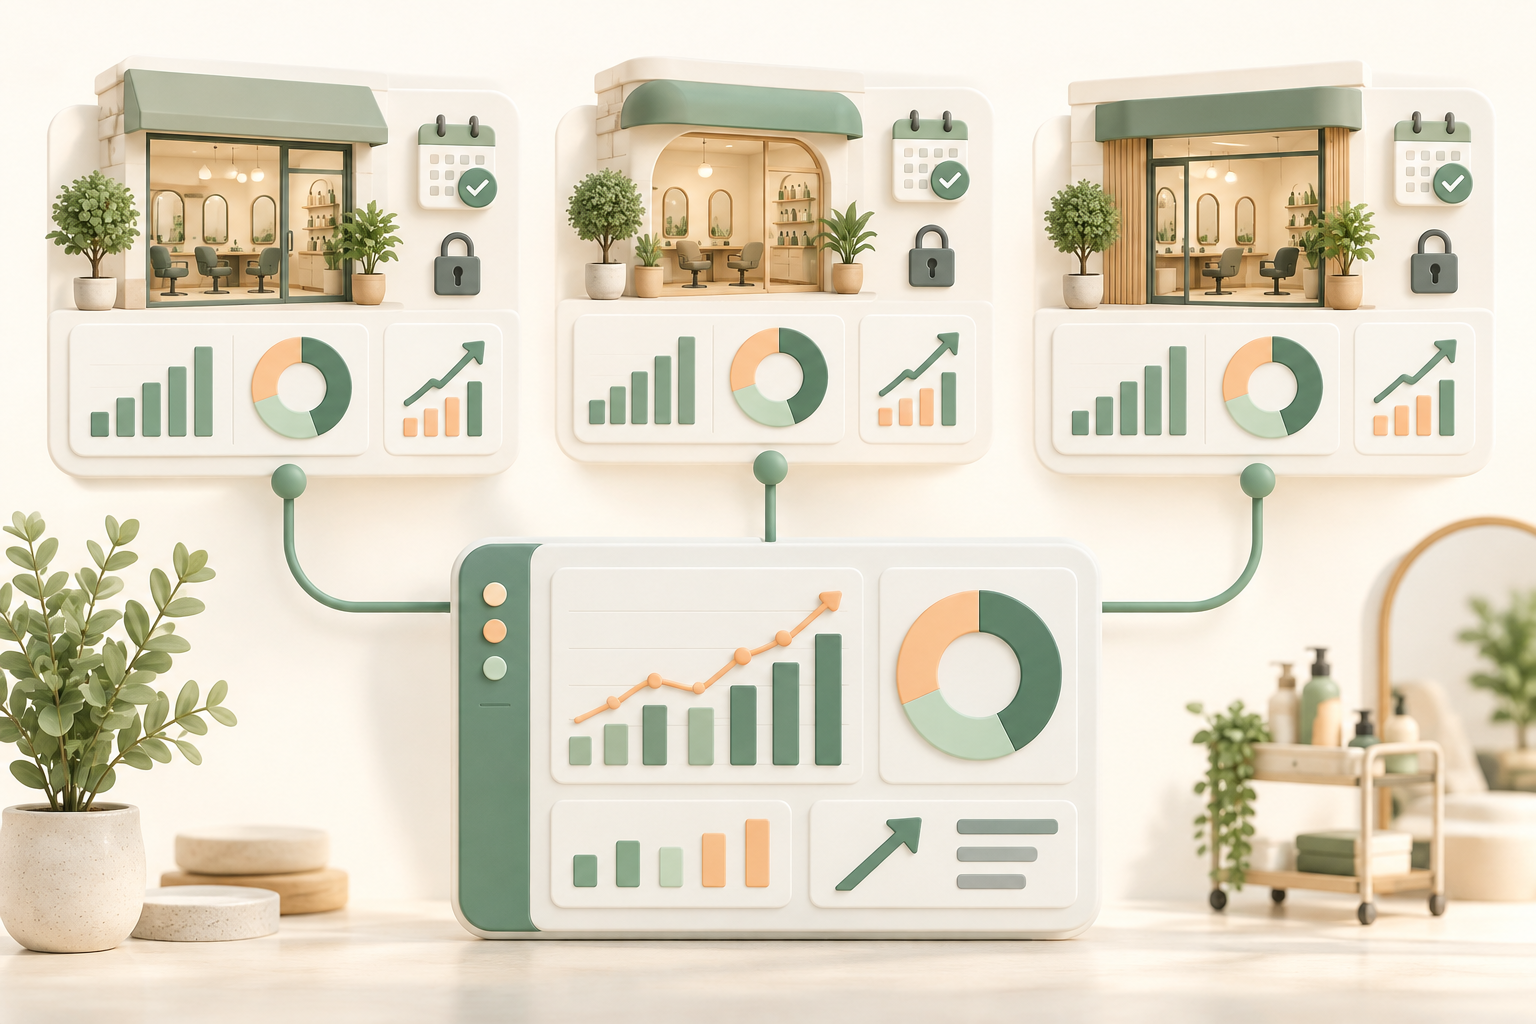
SalonBoxでは、POSなどから出力した売上CSVをアップロードし、売上・原価・粗利・利益を自動集計できます。さらに、人件費、家賃、水道光熱費、材料費などの店舗経費を月別または年度単位で登録できます。
登録した費用は期間に応じて按分され、利益分析に反映されます。売上だけでなく、店舗ごとの経費と利益を同じ前提で確認できるため、店舗比較や目標達成率の見方も整理しやすくなります。
月次締め前には、売上件数や粗利、未紐付けメニューを確認できます。締め後はデータを編集できないため、確定した利益を守りながら、必要な場合だけ理由を記録して再オープンできます。
まとめ:売上の伸びを利益まで確認する
売上が増えたときに確認したいのは、売上の順位だけではありません。
- 売上・粗利・利益を分けて見る
- 人件費、家賃、水道光熱費、材料費を対象期間に反映する
- 店舗に直接紐づく費用と共通費を区別する
- 月次締めで確定値を守り、変更理由を残す
- 利益の変化を、価格・メニュー・人員・経費の判断につなげる
売上を増やす施策と、利益を残す施策は同じとは限りません。経費を正しく反映した利益を見られるようにすると、忙しさではなく、店舗の収益性をもとに次の一手を決められます。
よくある質問
粗利と利益はどう使い分ければよいですか?
粗利は、メニューや商品の原価を差し引いた後に残る金額です。メニュー構成や価格を考えるときに使います。利益は、人件費や家賃などの経費も反映した後に残る金額で、店舗の運営や投資を判断するときに使います。
年間契約の費用は、支払った月にまとめて計上してよいですか?
月ごとの収益性を比較する目的なら、対象期間に応じて按分する方が実態を見やすくなります。ただし、社内の会計ルールや管理目的によって扱いは異なるため、どの数字を経営判断に使うかを先に決めてください。
無料で確認する